Inquietud en la industria del cricket: ¿Dónde está el Plan B del IPL?
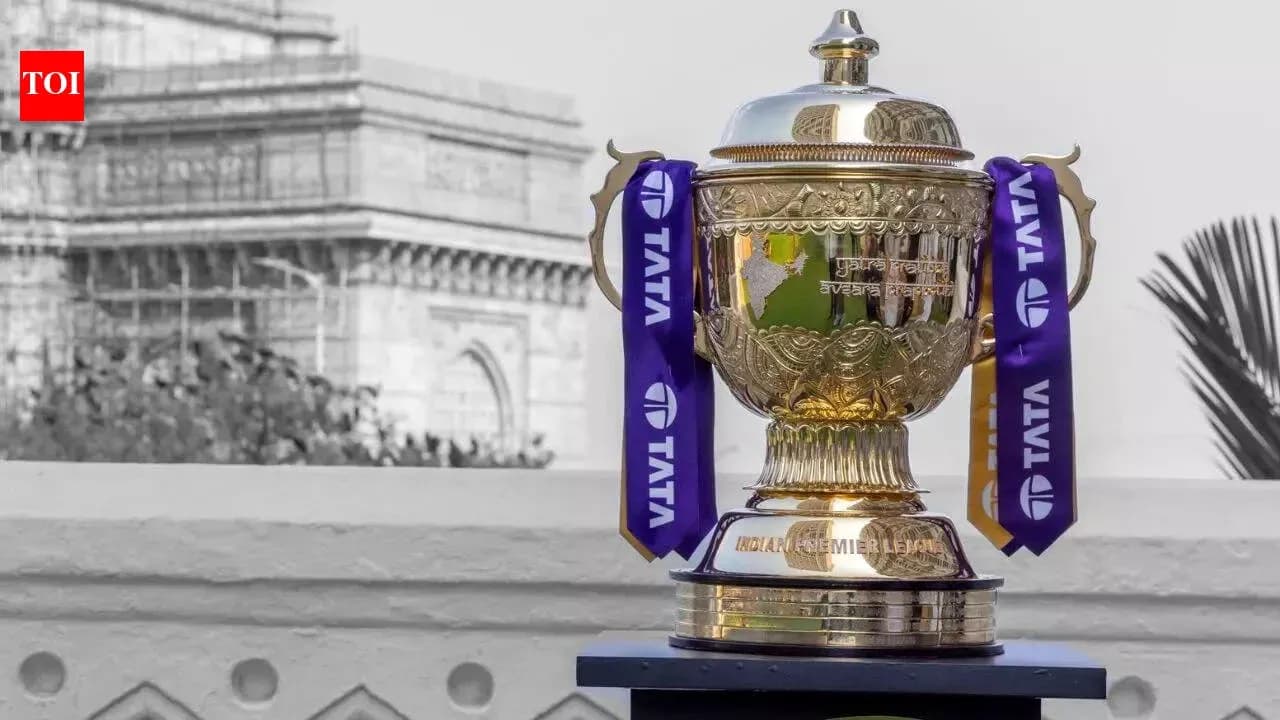
El trofeo del IPL brilla en las fotos oficiales, pero detrás del metal pulido hay una inquietud que recorre la industria del deporte en la India. A medio año de que arranque la última temporada del ciclo de derechos 2023-27, la mayor liga de cricket del mundo se asoma a un escenario incómodo: un gran activo, un solo postor creíble y muy pocas respuestas a la pregunta que todos se hacen en privado. ¿Quién, aparte de JioStar, está realmente en la puja?
La preocupación no es menor. Sin competencia real, el mercado pierde su termómetro. Sin tensión en la subasta, el valor del producto se vuelve una conjetura, no una constatación. Durante una década, el IPL ha subido de peldaño en peldaño precisamente porque varios gigantes mediáticos se han peleado por sus derechos. Hoy, esa pelea casi ha desaparecido.
Quien lo admite, con una franqueza poco habitual, es alguien sentado justo en el corazón del sistema: Uday Shankar, vicepresidente de JioStar y uno de los ejecutivos más influyentes en la historia reciente de los derechos deportivos en la India. En el ET World Leaders Forum, Shankar no maquilló el diagnóstico: hace diez años, había “cuatro o más” compañías serias peleando por cada gran propiedad deportiva. Ahora, dijo, la sensación es que “somos los únicos que quedamos en pie. Y eso no es sano”.
Su argumento va al hueso. El coste de los derechos se ha disparado. La capacidad de monetizarlos, no tanto. El deporte sigue siendo un imán gigantesco, pero si federaciones, operadores y plataformas no comparten un ecosistema sostenible, la burbuja se resiente. Y en el centro de ese debate, late una pregunta incómoda para el cricket indio: ¿dónde está el Plan B?
Que JioStar pujará con fuerza por el IPL no se discute. Su base de suscriptores se apoya, de manera directa, en el consumo de cricket. La liga es su combustible. Lo desconcertante es otra cosa: la incapacidad del BCCI para atraer más jugadores a la mesa, para abrir el abanico más allá del actor dominante.
Mientras tanto, el mundo del deporte en directo se mueve. Plataformas como YouTube y Netflix han dejado de ser meros espectadores en Occidente. YouTube, en particular, ha convertido la agregación y el empaquetado de derechos en una tendencia propia. Ya no trata el deporte como una colección de contratos aislados, sino como el ancla de un ecosistema de televisión de pago y suscripción.
El ejemplo más claro es su acuerdo de siete años para la distribución exclusiva en Estados Unidos del NFL Sunday Ticket, valorado en unos 2.000 millones de dólares por temporada. Para YouTube TV es un gancho de valor añadido. Para el resto, un producto independiente que se vende a través de canales en la propia plataforma. Un doble filo comercial que muchos en la India miran con envidia.
Claro que el contexto económico es otro. El ingreso medio por usuario en los mercados occidentales no se parece en nada a lo que genera el subcontinente. Esa brecha rompe la cómoda idea de que el volumen de audiencia, por sí solo, compensa todo. Ni siquiera el IPL puede escapar a esa aritmética.
Aun así, si hay un mercado en esta región que justifique que un actor como YouTube “pruebe el agua”, es el cricket indio. No hay otro con semejante mezcla de pasión masiva, calendario estable y proyección global. Y, sin embargo, la sensación es que el BCCI no ha terminado de salir al mundo a vender su joya con la agresividad que exige el momento.
En paralelo, Netflix también asoma en el radar. Su co-CEO Ted Sarandos declaró a The Economic Times que la plataforma está interesada en el deporte en directo, incluido el cricket, aunque sin intención de convertirse en un “difusor deportivo de temporada completa” al uso. Justo ahí se abre una ventana para el IPL.
Una propiedad concentrada en unas semanas, con una narrativa explosiva, encaja en el ADN de Netflix: historias potentes, personajes reconocibles, un país entero en primer plano. El potencial de relato de un producto deportivo “India-first” conecta con más de mil millones de aficionados en casa, una diáspora repartida por el planeta y mercados donde el cricket se ha convertido en una de las exportaciones más eficaces de la India, un instrumento silencioso de poder blando.
Shankar lo resume con una frase seca: “En algún momento, la economía tiene que cuadrar”. Para que eso ocurra, la responsabilidad no puede delegarse solo en el apetito de las plataformas. Le corresponde a la federación, al BCCI, salir a vender lo que, por cualquier medida razonable, es un producto de altísimo valor.
El IPL es, probablemente, el activo de prime time más preciado del país. Pero asumir que una empresa tecnológica a varios husos horarios de distancia entiende a fondo la historia india, sin escucharla de boca de quienes la escriben cada temporada, roza el optimismo ingenuo.
Por eso importa cómo llegue el BCCI a esta licitación. No basta con colgar el cartel de “se venden derechos” y esperar a que el teléfono suene. Hace falta una estrategia comercial real, agresiva, que coloque al IPL frente a decenas de plataformas de medios, tecnología y streaming de todo el mundo que, razonablemente, podrían interesarse.
Hoy, JioStar es el Plan A. La pregunta que recorre los despachos, y que el cricket indio ya no puede seguir esquivando, es otra: ¿existe de verdad un Plan B, o incluso un Plan C, antes de que la liga más poderosa del país se convierta, sin quererlo, en un monopolio disfrazado de éxito?